È abbastanza triste dover ragionare su un aspetto della vita lavorativa che coinvolge intere generazioni, riassumibile nel tacito accordo stipulato dai lavoratori all'inizio della carriera e nella promessa statale circa il raggiungimento dell'età pensionabile.
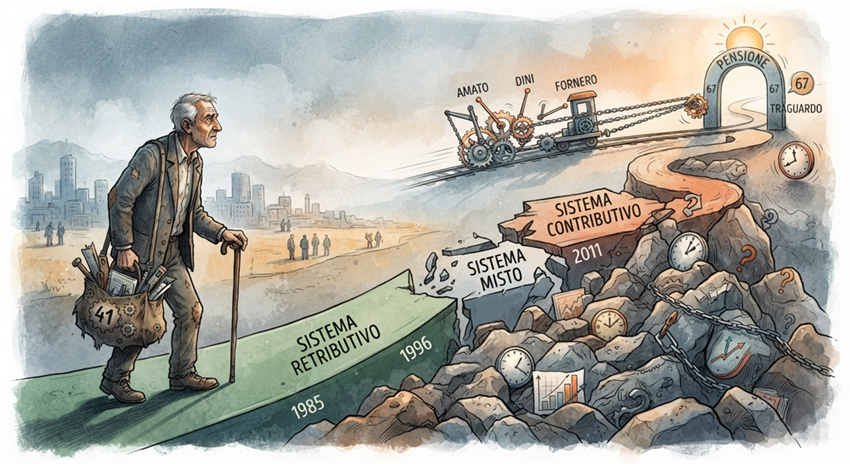
Per meglio comprendere e fare un esempio tangibile ho provato a fare tale disquisizione portando l’esempio del mio percorso lavorativo in forma generica e impersonale. Chi ha iniziato a lavorare in un'azienda privata nel 1985 si trova in una peculiare posizione storica, avendo vissuto l'intera e radicale transizione del sistema previdenziale italiano, iniziato con le regole favorevoli degli anni Ottanta e culminato nel rigido sistema odierno. All'epoca del suo ingresso nel mondo del lavoro era in vigore il sistema introdotto dalla Riforma Brodolini del 1969, basato sul metodo retributivo puro, in cui la pensione non dipendeva dai contributi versati ma dalla media degli stipendi degli ultimi cinque anni. All'epoca le opzioni prevedevano la pensione di vecchiaia a sessant'anni per gli uomini e cinquantacinque per le donne con quindici anni di contributi, oppure la pensione di anzianità a prescindere dall'età non appena raggiunti i trentacinque anni di contributi, facendo preventivare l'uscita al massimo nel 2020.
Tuttavia, quel modello si è rivelato insostenibile, dando il via a una serie di riforme che hanno allontanato il traguardo. La Riforma Amato del 1992 ha innalzato l'età di vecchiaia a sessantacinque anni per gli uomini e sessanta per le donne, portando i contributi minimi a venti anni. La svolta fondamentale è arrivata con la Riforma Dini del 1995 che, avendo accumulato dieci anni di contributi al trentuno dicembre 1995, ha inserito d'ufficio i lavoratori nel sistema misto, calcolando la pensione con il metodo retributivo per il periodo dal 1985 al 1995 e con il penalizzante metodo contributivo per gli anni dal 1996 in poi.
Successivamente, la Riforma Maroni del 2004 e la Riforma Fornero del 2011 hanno abolito la pensione di anzianità, esteso il contributivo pro-rata a tutti e agganciato i requisiti all'aspettativa di vita. Oggi, nel 2026, a sessantadue anni di età e con circa quarantuno anni di contributi, le strade previdenziali prevedono la pensione di vecchiaia a sessantasette anni con venti anni di contributi, oppure la pensione anticipata con quarantadue anni e dieci mesi per gli uomini (e dal 2028 quarantatré anni e un mese) e quarantuno anni e dieci mesi per le donne.
Questa evoluzione normativa ha generato nella generazione del 1964 un forte senso di tradimento e una rottura del patto sociale, basato su tre fattori principali: il cambiamento delle regole a partita in corso che ha costretto a lavorare più a lungo, il calcolo misto che ha ridotto le aspettative di guadagno limitando il retributivo ai soli primi dieci anni, e l'aggancio automatico all'aspettativa di vita introdotto dalla Fornero che ha reso il diritto alla pensione un bersaglio mobile. Sebbene lo Stato abbia giustificato tali manovre con la sostenibilità economica e il debito pubblico, per il lavoratore si traduce in un accordo violato.
Nel confronto pratico tra la promessa del 1985 e la realtà del 2026, si evidenzia un ritardo notevole: per l'uscita anticipata si passa dai trentacinque anni di contributi a prescindere dall'età del vecchio sistema alla necessità di attendere i sessantatré o sessantaquattro anni oggi, con sette o otto anni di lavoro in più, mentre per la vecchiaia l'attesa slitta fino ai sessantasette anni.
Oltre al tempo sottratto, si aggiunge la decurtazione economica dovuta al fatto che la stragrande maggioranza della carriera ricade nel sistema contributivo, facendo crollare il tasso di sostituzione dall'ottanta percento del vecchio retributivo a circa il sessantacinque percento, a causa del calcolo basato sui contributi effettivi anziché sugli ultimi stipendi, dell'abbassamento dei coefficienti di trasformazione legati alla longevità e dei tagli alla rivalutazione per l'inflazione.
Ipotizzando una carriera continuativa fino al 2027 con uno stipendio di duemila e cinquecento euro, la perdita economica mensile stimata si aggira attorno ai trecentosettantatré euro, riducendo l'assegno da una stima originaria di duemila euro a circa milletrecentosettantasette euro lordi.
Ciò che resta alla fine di questo lungo percorso non è solo un conto economico impoverito, ma la consapevolezza amara di un patto generazionale infranto: lo Stato, che avrebbe dovuto garantire protezione e certezza al termine di una vita di lavoro, ha finito per spostare indefinitamente la linea del traguardo, tradendo la fiducia di chi in quel patto aveva creduto.